 广告


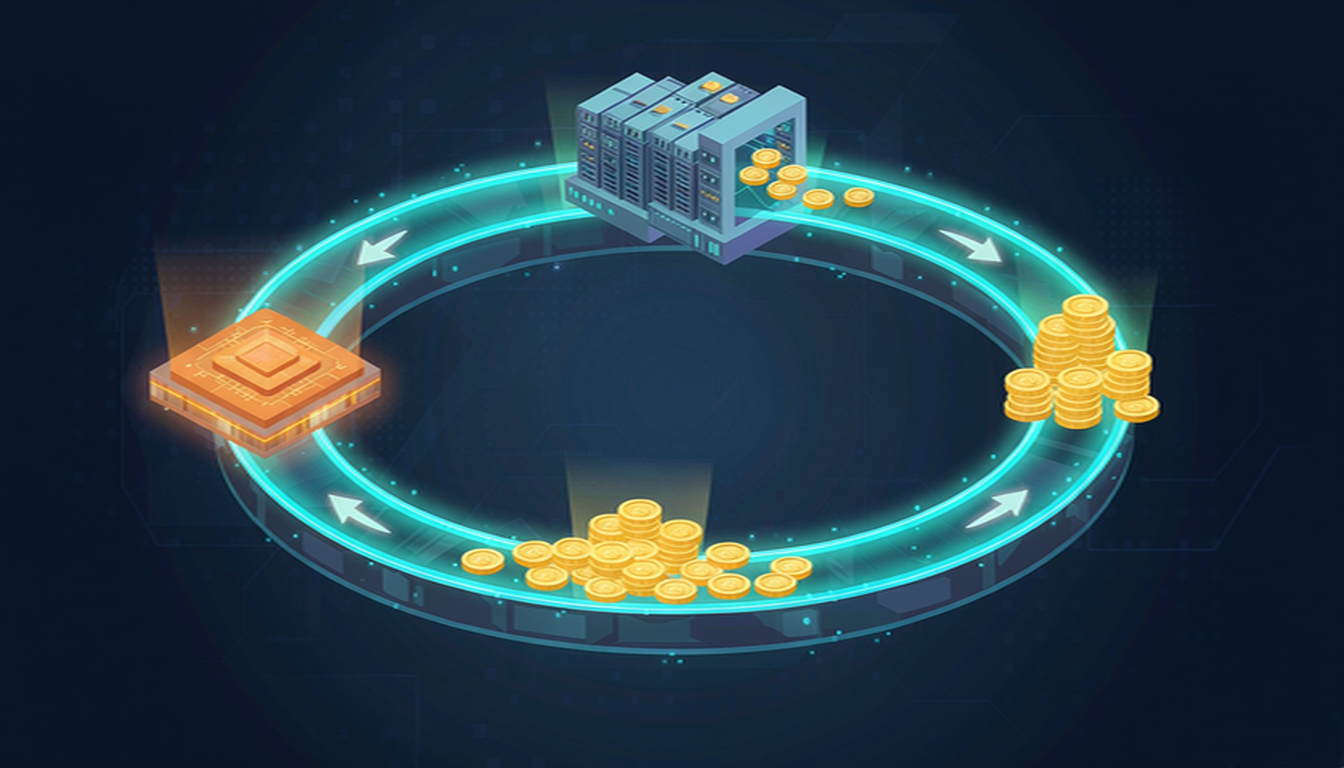
一边上市敲钟,一边伸手要钱——AI最风光的一周,也是它最缺钱的一周。
10月26日,美国科技圈两家巨头,同一天干了同一件事:要钱。
Anthropic向美国证监会递交IPO申请,冲着史上最大募资纪录去。Meta宣布融资950亿美元,给AI基础设施续命。
一边是"史上最能赚钱的AI公司",一边是账上趴着820亿美元现金的社交帝国。
它们都在排队借钱。
这不太对劲。AI不是正在史上最赚钱吗?钱都去哪了?
Meta账上趴着820亿,为什么要再要950亿?
先看Meta这笔钱怎么拿。
950亿美元分两份。第一份350亿美元,公开发行:225亿卖普通股,125亿卖一种"强制可转换优先股"——翻译成人话,就是先借钱、到期必须变成股票的杂交品种。
另一份600亿,叫"按市价发行"。翻译:股价高的时候多卖点,股价低就先捂着,像挤牙膏一样出货。这一份不早于2027年一季度启动。
Meta自己预计,2026年全年资本开支在1350亿到1450亿美元之间。950亿的融资,相当于全年开支的三分之二。
一家公司借钱,通常有两种解释:要么没钱,要么钱跟不上花钱的速度。
Meta属于后者。它账上还有约820亿美元现金,三季度营收646亿美元,同比增长26%,广告业务照常印钞。但三季度有个数字第一次变了颜色:经营活动现金流327.9亿美元,资本开支349.1亿美元——
赚的,不够花的了。
自由现金流,就是公司交完所有账单之后真正能自由支配的钱(这个指标,比利润更诚实)。Meta三季度自由现金流是负21.2亿美元。去年同期,这个数字是正的106.3亿。
更吓人的在财报的角落里。Meta签下的未来支出承诺——租约、不可撤销采购合同、云容量——合计约8250亿美元。三个月前,这个数字还是7000亿。而它账面上的长期债务,只有约809亿。
表外的十年账单,是表内债务的十倍。
所以950亿不是钱荒,是充值。广告业务这台印钞机还在转,只是印钞的速度,已经追不上机房烧钱的速度。
收入涨了13倍的Anthropic,为什么账单更吓人?
再看Anthropic。这家Claude背后的公司,招股书比传闻诚实。
先看赚的:2026年上半年,营收162.86亿美元。一年前同期,11.63亿。翻了13倍多。
再看亏的:同期净亏损807.48亿美元,接近上年全年的两倍。
先别慌。这807亿里,约724亿来自一种会计计提——可转债等金融工具的公允价值变动。翻译:公司估值涨得越猛,这笔账面"亏损"越大,但它不是真花出去的钱,一分现金都没流出。
一个只有AI热潮里才会出现的怪象:越值钱,越"亏钱"。
看主业,它其实在变好:营业亏损从上年同期的21.35亿收窄到6.93亿;经营现金流首次转正,净流入39亿。媒体算过,它上半年调整后营业利润约16亿美元——第一家公开交出"调整后盈利"成绩单的大模型公司。
但翻到招股书的"承诺"一章,画风突变。
Anthropic跟亚马逊签了至少1100亿美元的算力协议,期限到2036年4月。跟谷歌签了至少1145亿,到2033年7月。跟微软签了至少449亿,不管用多少都得付。再加上跟博通签的五年设备租赁,约1612亿。
这几笔刚性承诺加起来,约4300亿美元。而一年前,它的不可撤销采购承诺只有546亿。
翻译成人话:这家公司刚刚学会赚钱,就把未来十年押出去了。
资本市场的反应很直白:路透报道说,投资者给它的估值预期在1.5万亿到2万亿美元之间。若按上限完成,将刷新SpaceX今年6月创下的IPO纪录。
一家净亏807亿的公司,被定价2万亿。买它的人买的不是现在的账本,是十年后那张还没兑现的账单。
芯片厂为什么掏钱,帮客户买自家芯片?
这轮融资里最魔幻的一个细节,藏在Meta的认购名单上。
英伟达、AMD、博通——三家芯片公司,表示有意认购Meta这次发行的至多50亿美元股票。
注意,意向,不构成有约束力的承诺。但方向已经够清楚了。
你品一下这个资金流:芯片厂掏钱入股大客户 → 客户拿这笔钱扩建数据中心 → 数据中心采购的,正是这三家的芯片 → 货款原路回到芯片厂口袋。
钱转了一圈,回到原地。但转这一圈不是白转:Meta多了一笔弹药,芯片厂多了一份订单,财报两头都好看。华尔街管这叫"循环融资"——左手卖货,右手借钱给客户买货。
Meta不是孤例。Anthropic的算力承诺里,博通那笔1612亿的设备租赁,出租方和受益方是同一拨人。它近一半收入要经过亚马逊和谷歌的云渠道结算——这两家既是它的算力供应商,又是它的股东。
AI增长看起来是好几层楼,拆开看,是同一根柱子。柱子上写着一个词:算力。
一荣俱荣的时候,没人细看柱子。所有人挤在柱子上的那天,才是真正的压力测试。
债市关门了,为什么马斯克在庆祝?
同一个周末,SpaceX也上了一桌。
它跟私募巨头Apollo签下约400亿美元的GPU设备融资租赁——Apollo出钱买下英伟达下一代Vera Rubin芯片和服务器,再租给SpaceX,租期五年,明年上半年设备到位起租。SpaceX管这叫"史上最大GPU融资承诺"。
这笔生意能做成,靠的不是AI。马斯克自己把话挑明了:SpaceX是投资级评级,有星链和火箭发射的稳定现金流。翻译:债市看的不是你的模型多聪明,是你有没有AI以外的钱。
然后他补了一句狠话:过去几周,债市几乎彻底关门——任何没有独立于AI数据中心的大规模收入的公司,基本都拿不到钱了。
他给这些公司判了刑:"200多家新型云厂商,将迎来孔雀鱼级别的批量死亡与整合。"
neocloud,翻译:专门把GPU租给AI公司的小型云厂商。孔雀鱼,食物链底端,鱼缸里最便宜的那种。
SpaceX的CFO还说,公司AI基础设施投资的回收期"不到一年"。这是厂商口径,建议打折听——但即便打个对折,也比多数同行体面。
这件事的真正信号是:AI竞赛的下半场,拼的已经不是谁的模型更聪明,是谁的资产负债表更长。
模型可以追赶,信用评级追不上。当借钱本身成为核心竞争力,这场竞赛的门票就悄悄换了价格。
省下来的人,填得上算力的账单吗?
就在Meta官宣融资的同一天,微软做了一件安静的事。
它向约6万名员工开放自愿离职补偿方案——超过公司员工总数的四分之一。Xbox、Windows、Copilot、财务部门全员可申请;数据中心、销售、营销岗位,不在名单上。
看懂这份名单,比看懂任何财报都重要。
砍的,是老业务的工资单。保的,是机房的开销。
微软这一年已经是第三轮人员调整:4月推出首个自愿退休计划,7月裁员4800人。它的员工总数22.3万,和2022年基本持平——2022年,恰好是它开始大举投资AI和数据中心的那一年。招聘冻结了四年,钱都流去了同一个方向:它预计2026日历年的资本开支约1750亿美元。
一边是6万人的离职窗口,一边是1750亿的机器账单。
AI的账本上,每一台新服务器,都对应着一张看不见的离职单。
最后,这笔钱到底谁出?
现在把镜头拉远。
Meta要950亿,Anthropic的IPO奔着千亿量级去,SpaceX拿了400亿。加上今年6月谷歌完成的850亿美元股权融资——这是Alphabet二十多年来第一次增发股票,伯克希尔都下场认购了100亿。
投行也在加码自己的预估:高盛测算,2026到2031年,AI相关资本开支总额可能达到7.6万亿美元(机构预测,单一转引,听个量级就好)。
中金公司那份研报的标题更直白——《AI从传统需求的"朋友"到"敌人"?》。它的判断是:AI走到了一个关键节点,开始从全社会汲取资源来支持自身发展。
这些钱不是从天上来的。
增发股票,谁在买?共同基金、指数基金、主权基金、养老金。如果你买过任何一只跟踪美股的基金,你的每一块钱里,都有一小分正在替AI的账单垫资。
然后是消化路径:Meta的钱要靠广告回血,广告主要投得起,就把成本打进商品价格;Anthropic八成收入来自企业按量付费,企业再把算力成本打进服务价格。最后落到每一张购物小票、每一笔订阅费上。
AI是不是最赚钱的生意?是。
但"赚钱"和"挣钱"是两个动词。赚钱是利润表的事,挣钱是现金流的事。这轮AI热潮教会巨头们的新姿势是:利润可以慢慢赚,钱先借来——用明天的收入,抵押今天的算力。
灵不灵?十年后见分晓。但至少十年里,账单是真的,利息是真的,你的养老金参与其中,也是真的。
下次有人跟你说"AI多赚钱",你可以把两个数字同时甩给他:半年营收163亿,十年算力承诺4300亿。
赚钱是真的,借钱也是真的。这两句真话拼在一起,才是AI的真账本。
下周,Anthropic的路演会在纽约开始,代码ANT,高盛和摩根士丹利领衔承销。
同一周,得州和新墨西哥州的工地上,起重机把下一批机柜吊进机房。Apollo买下的GPU还在英伟达的产线上排队,等明年上半年通电那天,租约开始计费——不管Grok有没有新用户,不管Muse卖出多少单。
利润表管今年,资产负债表管十年。
这十年,我们都是出资人。
本文数据来自公开报道。
文 / 见微
参考来源
Meta 950亿美元融资计划:第一财经(证券时报网转载)、中国能源网、每日经济新闻、华尔街见闻,2026-10-26/27
Meta三季度10-Q文件(现金流与承诺):钛媒体、财联社,2026-10-22
Meta公开发行公告:PRNewswire(Meta官网新闻稿),2026-10-26
Anthropic S-1招股书披露:澎湃新闻、财经杂志、CGTN、科创板日报,2026-10-26/27
SpaceX与Apollo 400亿美元GPU融资:Yahoo Finance、Tech Daily、界面新闻、华尔街见闻,2026-10-26/27
微软6万人自愿离职方案:中新经纬、财联社、金融界,2026-10-27
谷歌850亿美元股权融资(背景):参考消息(转金融时报)、证券时报网,2026-06
AI资本开支预测(机构口径):第一财经(引高盛)、华尔街见闻(引摩根大通),2026-06/10
完整链接与置信度见随稿《事实核查表》。