 广告


先看两幅画面,都发生在刚过去的这半个月。
一幅在海上。去往美国西海岸的集装箱运价,8月一个月跳涨17%,美东航线涨12.7%,宁波港的船期排到了十一黄金周之后。货轮在抢时间,一箱难求。
另一幅在城里。实体百货店的零售额,8月同比跌了3.0%。商场里不是没人,是没人提着袋子出来。
把这两幅画叠在一起,就是中国经济8月最真实的样子:一台引擎轰鸣到发烫,另一台,几乎熄了火。
一边是火焰,一边是海水
9月8日海关的数字,漂亮得发烫。
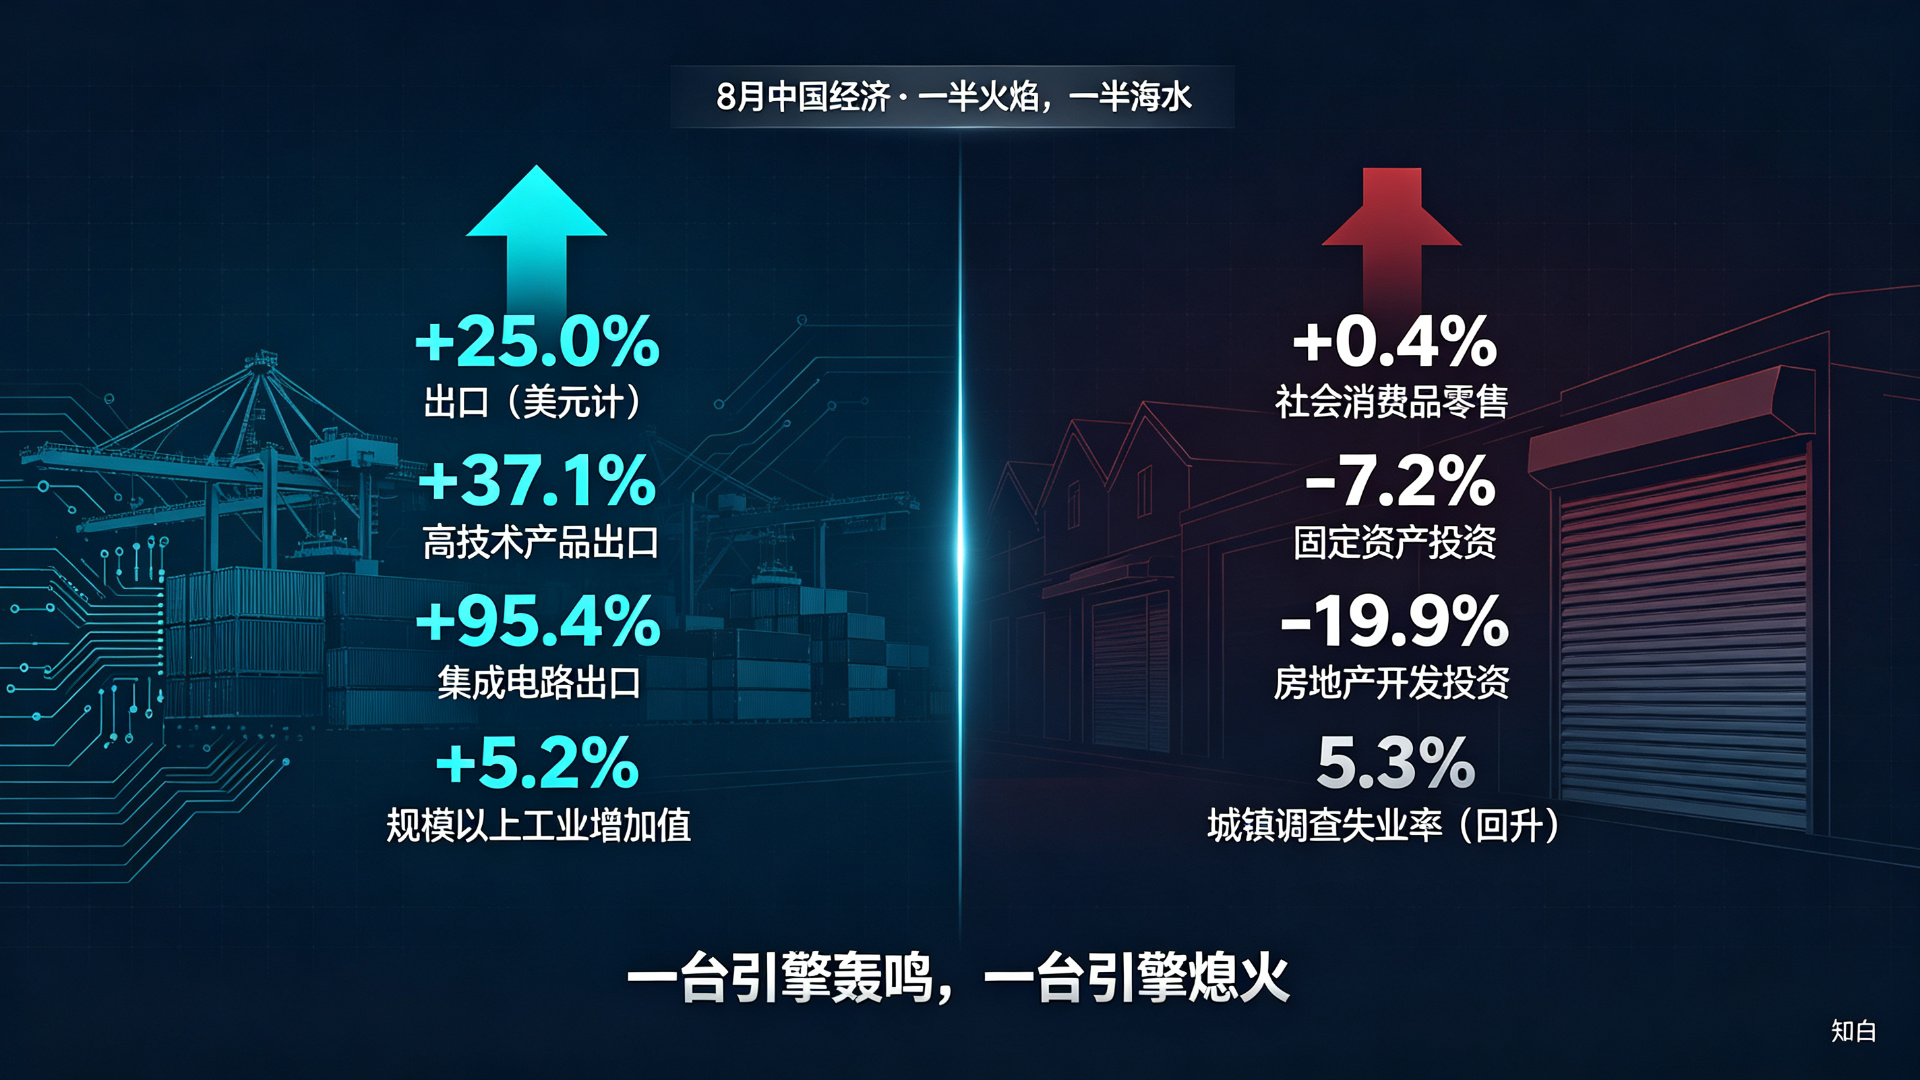
以美元计,8月中国出口4014.4亿美元,同比增长25.0%,比7月的23.9%还快,连续三个月站在20%以上;贸易顺差1190.9亿美元。前八个月累计顺差已经逼近8060亿美元,远超去年同期。
撑起这组数字的不是袜子和打火机,是最硬的那类东西。1到8月,高技术产品出口增长37.1%,其中集成电路暴涨95.4%,自动数据处理设备增长43.3%,汽车出口增长47.1%。8月规模以上工业出口交货值增长11.1%,连续五个月两位数,装备制造业在其中占了四分之三。
一周后,9月15日,国家统计局掀开了另一半。
8月社会消费品零售总额只增长0.4%,环比是负的0.13%;1到8月固定资产投资同比下降7.2%,其中房地产开发投资下降19.9%,8月当月地产投资更是同比下滑25.5%;民间投资下降10.1%;城镇调查失业率从5.2%回升到5.3%。
生产端,8月规模以上工业增加值增长5.2%,比上月还快了0.7个百分点,装备制造业增长12.1%。
工厂在加速,港口在拥堵,商场在犹豫,工地在收缩。这不是一句"稳中向好"能概括的画面。这是一架双引擎飞机,靠外贸这一台发动机,硬拉着整架机身在飞。
25%的高分里,藏着三块虚火
出口的高分是真本事,高技术产品的竞争力也是实打实的。但如果只看见25%就鼓掌,会漏掉这个数字里最要命的三层"借"。
第一块,是借来的订单。8月中国对美出口同比暴增34.4%,比7月的17.1%又翻了一倍。为什么?因为华盛顿放风要对中国商品额外加征7.5%的关税,十一黄金周又是出货窗口,于是商家赶在关税落地前拼命抢运。美西航线运价一个月涨17%,涨的不是需求,是焦虑。抢出口的本质,是把明年初的订单提前到今天发。等关税的靴子落地、前置的货发完,四季度之后的对美出口,很可能要面对一段透支后的真空。
第二块,是借来的景气。这轮出口最亮的是集成电路、存储、数据处理设备——一条完整的AI产业链。但多家券商在点评里都点了同一句:金额高增中,价格上涨和产品结构升级贡献很大。换句话说,是全球AI资本开支的高烧和芯片涨价,共同抬出了这个数字。而就在刚刚过去的9月14日,因为AI"减速"之争,费城半导体指数单日暴跌5.86%,英伟达、美光全线下挫。海外这台AI发动机一旦打个喷嚏,中国出口的这台引擎就会跟着抖。
第三块,是借来的账单。8月进口增长28.2%,比出口还快,相当一部分是被100美元以上的油价和大宗涨价推上去的。东西还是那些东西,买得更贵了,贸易条件在恶化,这部分增长其实是把收入往外转移。与此同时,另外两个市场已经在退潮:对欧盟出口增速回落到6.8%,对东盟回落到30.4%——前者撞上了7月落地的小包裹关税和疲软的欧洲内需,后者则被高油价压慢了生产。
三块虚火合起来讲了一件事:这台引擎现在的转速,并不全是可持续的底气。
不是没钱,是不敢花
再回到熄火的那台引擎。
消费为什么只有0.4%?表面是"以旧换新"补贴退坡,通讯器材靠换机潮还能涨27.3%,但汽车、金银珠宝这些大宗可选消费明显走弱。往深看,是就业和收入信心趴在低位——失业率回到5.3%,消费者的就业信心、收入信心指数都在低位。
地产则是那块最重的石头。1到8月地产投资下降19.9%,新建商品房销售面积下降12.1%,房企到位资金下降21%。房子这台过去二十年最强的"财富感制造机"一旦停转,居民对未来的账面感受就变了,手里即使有钱,也更倾向于捂住。
一个对照很能说明问题:8月末M2同比增长7.5%,钱并不少,只是大量停在金融体系里,没有变成购物车里的东西。
不是没钱。是不敢花。这才是内需这台引擎最难修的地方——它坏在预期上,而预期不靠喊口号修复。
大西洋两岸,一个想加,一个想降
更微妙的棋局在货币政策。
9月15日,央行做了一笔5000亿元、期限6个月的买断式逆回购,等量续作到期的5000亿——一分不多,一分不少,克制得近乎平静。市场真正在等的,是9月22日的LPR:内需这么冷,要不要降息?要不要降准?机构分歧很大,有人押注降息10个基点、降准0.5个百分点,也有人认为外部约束下短期难有全面降息。
约束来自大洋彼岸。北京时间9月17日凌晨,美联储公布议息结果,市场此前押注它大概率加息25个基点——被油价和通胀逼着转向。一个想加息压住物价,一个想降息托住需求,中美货币政策正在背向而行。中间拉扯的,是6.77一线的人民币汇率,是倒挂加深的中美利差,也是那一船船抢在关税前出海的芯片。
这就是2026年秋天的荒诞感:美国被一桶油逼得收紧,中国被冷下去的消费逼着宽松,而两国的每一次政策摆动,最终都会通过汇率、关税和运价,落到同一个普通人的钱包上。
真正的考题,不在海关报表里
回到开头那两幅画面。
为什么宏观数据看着不差,很多人却没有太强的体感?答案已经写在数据结构里:这一轮的繁荣,集中在港口、在芯片厂、在装备车间,却还没有充分流进普通人的工资条和购物车。外贸这台引擎越强劲,越说明中国制造的竞争力;可一台引擎再猛,也托不起一架本应由两台引擎共同牵引的飞机。
出口的高分值得珍惜,高技术产品的攻城略地尤其值得喝彩。但我们得清醒:对美暴增34.4%里有抢跑的水分,AI链的高景气绑定着海外的资本开支周期,新兴市场的需求正在高油价下摇晃。这些都是借来的时间。
借来的时间,要用来修自己的发动机。
稳就业、提收入、补社保、让地产软着陆、让居民敢把存款变成消费——这些事比一张漂亮的海关报表难得多,也重要得多。一架飞机能靠单引擎滑翔多久,飞行员心里有数;但能不能平安飞完全程,取决于那台熄火的引擎,最终能不能重新点火。
(本文为财经观察,数据来自海关总署、国家统计局、中国人民银行及公开机构研报,仅作信息分享,不构成任何投资建议。市场有风险,决策需谨慎。)
资料来源:
- 海关总署2026年8月进出口数据;东方财富、华尔街见闻、长江证券、中国银河、申万宏源、平安证券、光大证券8月外贸数据点评
- 国家统计局2026年8月国民经济运行数据(工业增加值、社零、固定资产投资、房地产投资、失业率)及新闻发布会答问
- 中国人民银行9月15日5000亿元6个月期买断式逆回购公告;8月金融统计数据(M2)
- 财联社、证券时报、华夏时报、华泰证券、东方证券、国泰海通关于8月消费、投资与"K型分化"的解读
- 中国经济网、每日经济新闻关于买断式逆回购及9月22日LPR政策预期的报道
- 央广网、四川在线9月16日A股行情;上海证券报、财联社关于美联储议息前夕黄金、油价与全球市场的报道