 广告


10月14日傍晚,央行连着放出两组数据。
一组是:10月15日,央行要往银行体系里投放7000亿元,期限半年。
另一组是:前三季度社会融资规模增量27.46万亿元,9月CPI同比涨0.9%,汽油价格一年涨了16.6%。
数字都不小。市场却从中读出了一句让很多人失望的话:短期内降息、降准的可能性,在下降。
钱明明在放,为什么利息反而不降了?
这不是矛盾。这是央行换了一套打法。
这7000亿,到底买了什么
先说这7000亿。
它的全名是"买断式逆回购"。央行在2024年创设的工具,操作逻辑是:央行直接从银行手里"买断"一批债券,把钱给到银行,约定期限(这次是182天,半年),到期后银行再把债券买回来、把钱还上。
说白了,就是央行给银行体系开了一笔期限半年的"大额补给"。
这个数字什么量级?国庆假期后第一个交易日(10月8日),央行已经做了一笔12000亿、期限3个月的操作;7月,是14000亿。再往前,几乎每个月都有上万亿的投放。
把这些数字摆在一起,结论很清楚:银行体系不缺钱,央行的"水龙头"一直开着。
多补一句。很多人对央行的印象,还停留在"逆回购"三个字上。其实这几年,央行的工具换了好几茬。过去是7天期逆回购、MLF(中期借贷便利)唱主角;2024年起,买断式逆回购成了新主力——期限拉长到3个月、6个月,一次动辄上万亿。
工具变了,调控的思路也跟着变。7天期的钱是"过路钱",解决的是短期周转;半年期的钱是"压舱钱",给银行的是能拿去配置资产、安心放贷的稳定资金。
央行把钱的期限越放越长,本身就是一种态度:不追求短期的热闹,要的是银行心里有底。
可问题来了——既然水这么足,为什么不直接降息?
钱的"价格",为什么按兵不动
货币政策有两个抓手。
一个叫"量",一个叫"价"。
"量",是放多少钱、收多少钱;"价",是利率——钱的价格。过去刺激经济,最常用的是"量价齐松":一边放水,一边降息,让钱又多又便宜。
这一轮,央行明显把两个动作拆开了。
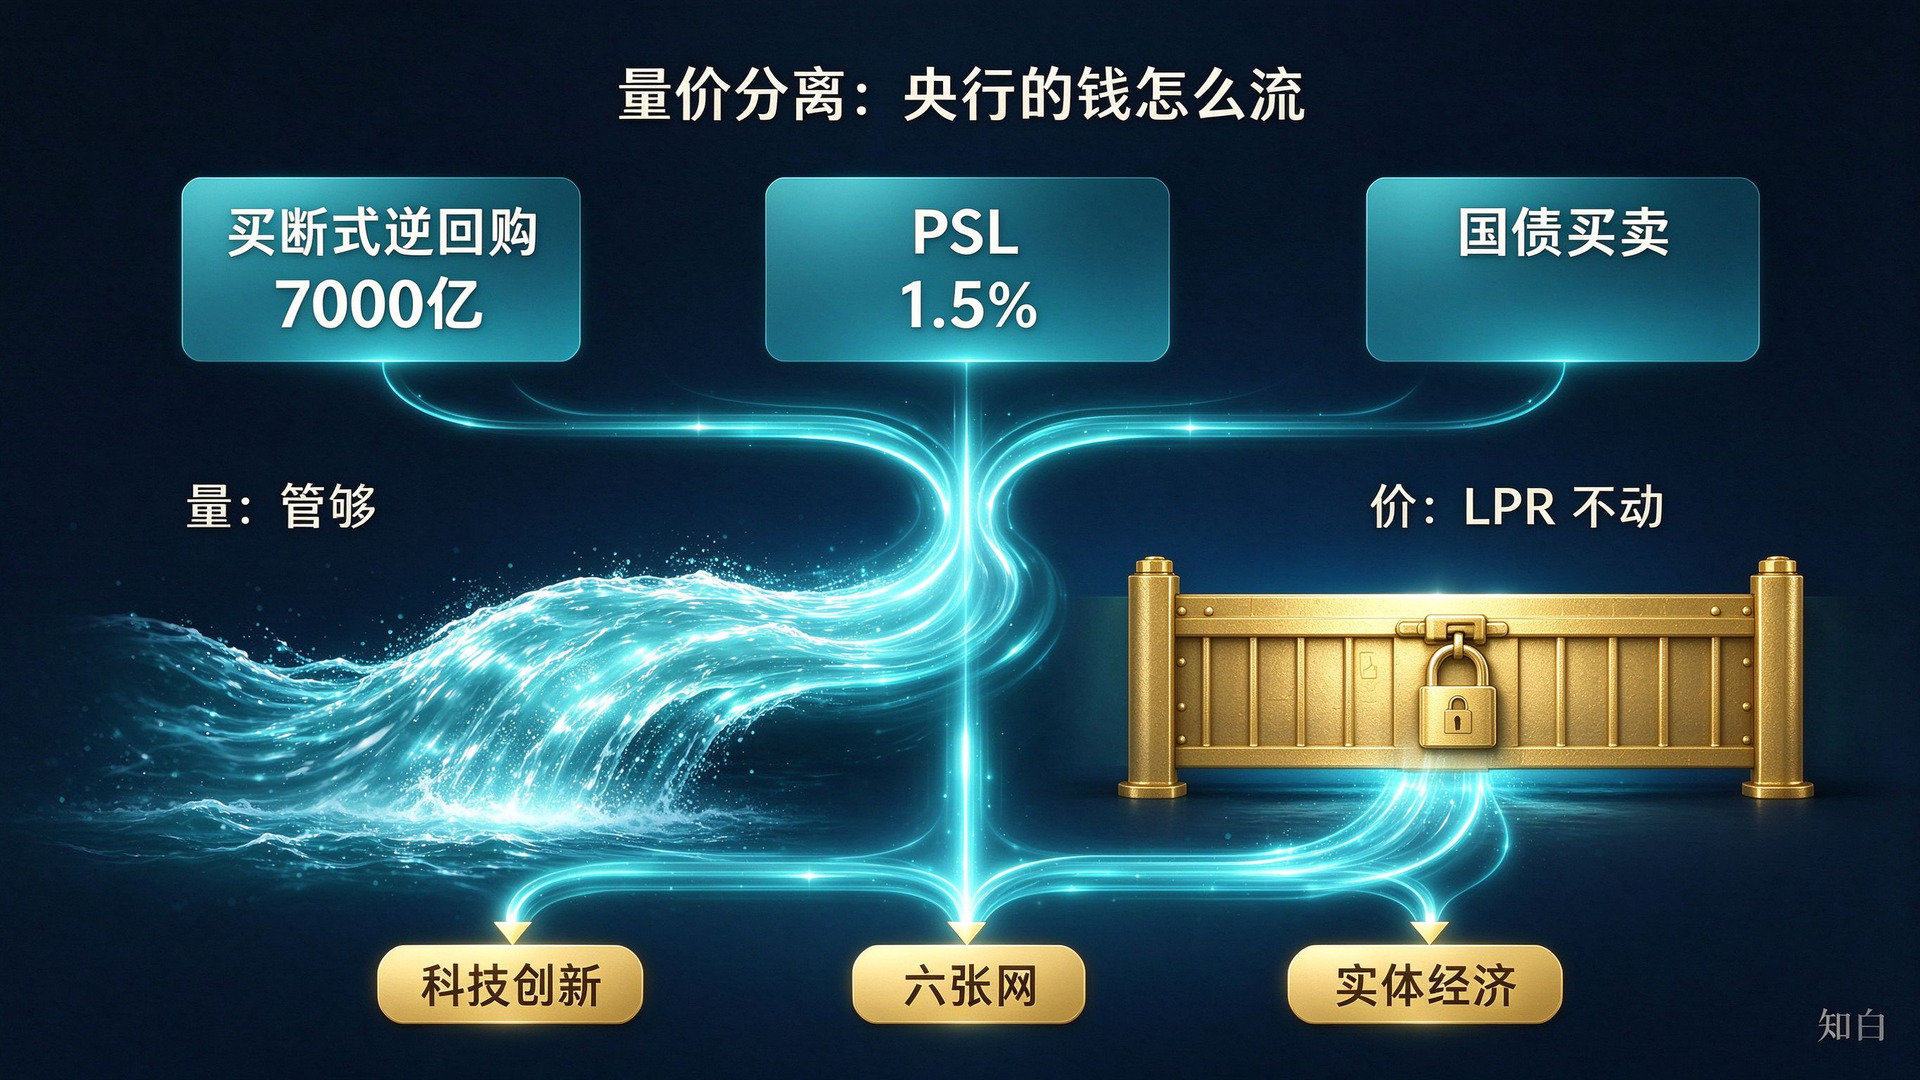
量,管够。价,按兵不动。
为什么价不敢动?三个约束,就明晃晃摆在眼前。
物价在抬头。 9月CPI同比上涨0.9%,涨幅比上月扩大0.1个百分点。其中汽油价格暴涨16.6%,光这一项就拉动CPI上涨约0.47个百分点,能源价格涨幅从上月的4.1%扩大到7.3%。这是典型的输入性、能源型通胀——中东一紧,油价一涨,国内的降息空间就被压窄。在这个时点降息,等于往火上浇油,央行不会干。
有意思的是,这0.9%的涨幅里,藏着两个完全相反的世界。
汽油涨了16.6%,食品却下降了1.7%。开车的、跑运输的,对这轮涨价体感强烈;天天买菜的,反而觉得菜篮子轻了。
"涨的是油,降的是菜",这也解释了一个常见的困惑:为什么CPI数字不高,很多人却觉得"钱不经花"——你花钱的大头,恰好不在那堆便宜的东西里。
汇率有压力。 海外那头,富达已经在预警,10年期美债收益率有可能上探6%。中美利差还倒挂着,人民币和美元的息差摆在那里。这边降息,那边高息,钱往哪走,是明摆着的账。
银行的息差绷着。 存款利率一降再降,银行揽储成本是下来了,可如果贷款利率再跟着往下走,银行那点净息差就被压得喘不过气。银行要赚钱、要补资本、要防风险,这是降息的另一个现实天花板。
三条线同时绷着,"价"自然动不了。
那为什么"量"还在哗哗给
既然不降息,为什么又要一口气给7000亿?
因为银行体系眼下缺的,不是"便宜的钱",而是"足够的钱"。
四季度政府债券集中发行,银行要掏钱买;税期到了,钱要上缴;跨年的流动性缺口也得提前填上。这些"硬缺口",不靠降息解决,靠的是央行在数量上直接补足。
更关键的是,这些钱不是乱放的。
看社融结构就能看出门道。前三季度,企业债券净融资同比增长了约1.75倍;债券、股票这类直接融资的占比持续上升;金融资源明显在往科技创新、"六张网"(水网、新型电网、算力网、新一代通信网、城市地下管网、物流网)这些方向聚拢。
还有一个数字值得玩味:前三季度27.46万亿的社融,比去年同期少了2.63万亿。
钱少了吗?不是。是融资的结构在换。过去靠银行贷款"一肩挑",现在企业发债、上市股权融资的比重在往上走,前三季度对实体经济的人民币贷款同比少增了3.04万亿。
这背后,是一部分企业从"借钱过日子",转向"发债、引资谋发展"。切换谈不上坏,但也说明:靠贷款大规模扩张的年代,企业自己也谨慎了。
钱,是被"引"过去的,不是被"便宜"勾过去的。
这才是这一轮操作的精髓:价不动,量管够,结构定向。
对普通人的钱袋子,意味着什么
把这套打法翻译成人话,三件事。
房贷,别太指望短期再降。 LPR(贷款市场报价利率)这个"价格开关"不动,月供就不会再少。已经落地的房贷贴息、存量房贷利率下调,是这一轮的红包;但要等"再来一波",得先看到通胀回落,或者外部环境明显转松。
那要等到什么时候?有几个信号可以盯:国际油价从高位回落、CPI重新走低、美债收益率掉头向下、银行净息差企稳。这几个里出现两三个,降息的窗口才算真正打开。
把这几条存下来,比盯着每一次央行操作去猜,要靠谱得多。
存款,收益还会往下。 流动性这么宽,存款利率易下难上。钱趴在银行里跑赢通胀,会越来越难。
理财,先把预期降下来。 资金面宽松,债券有支撑,但无风险高收益的时代已经翻篇。凡是打着"保本高息"旗号的产品,都要多留个心眼。
结尾
很多人对央行的想象,还停留在"经济一弱,就降息放水"的老剧本里。
但现在的剧本,已经改写。
大水漫灌、量价齐松的老路,央行不走了。它更像一个把闸门守得很稳的管水人——水一直放,保证田不旱;但水价不降,也不许水乱流;还要修渠,把水精准引到该去的田里。
7000亿不是不刺激。
是刺激的方式,从"降价大甩卖",变成了"精准滴灌"。
看懂这个变化,比猜下一次降息,重要得多。
(本文为财经观察,不构成任何投资建议。市场有风险,决策需谨慎。)
- 中国人民银行公告:2026年10月15日开展7000亿元买断式逆回购操作(期限6个月,10月14日发布),新华社、环球网、腾讯新闻报道。
- 国家统计局:《2026年9月份居民消费价格指数(CPI)》(10月14日发布),9月CPI同比上涨0.9%,汽油价格上涨16.6%。
- 中国人民银行:《2026年前三季度金融统计数据报告》(10月14日发布),前三季度社融增量27.46万亿元、人民币贷款增加11.52万亿元,9月末M2同比增长7.2%。
- 证券时报、中国网、中国金融信息网、新浪财经关于前三季度金融数据与资金流向的报道。
- 东方金诚、东方财富等机构9月通胀点评、流动性分析观点。
- 富达(Fidelity)关于10年期美债收益率可能上探6%的预测,东方财富转引。