 广告


打开手机银行,汇率那一栏有点不真实。
6.69。在岸人民币兑美元,已经悄悄升破了6.7。
时间往回拨一周,美联储刚刚加息25个基点,把利率抬到3.75%–4.00%,三年来头一回;美元指数一路冲到七周高位。按过去几十年的剧本,这时候新兴市场货币该排队跳水,人民币也该承压。
结果呢?加息的是美国,升值的反而是人民币。
更有意思的是另一群人的处境。前两年美元存款利率高得诱人,不少人把人民币换成美元、存进银行,图那几个点的利差。如今人民币一升,利息还没捂热,汇兑上先浮亏了一块。
教科书又一次被现实翻了页。这背后,不是人民币在赌气,是中国资产,正在被重新定价。
先看清这次走强有多"拧巴"
要看懂,得先承认它的反常。
美联储加息、中美利差仍在倒挂——这两样,过去任何一条都足以让人民币喘口气。可9月以来,人民币中间价连续调升:9月20日调升59个基点,21日调升34个基点,22日再调升28个基点;在岸人民币22日收在6.6955,比中间价还要硬气。
拉长看,今年人民币对美元整体是升值的,5月就曾升破6.78、创下三年新高。
美元在磨刀,人民币却在抬头。这个"拧巴",恰恰藏着答案。
第一层:顺差,是最硬的底气
货币的底气,说到底是外汇的供求。
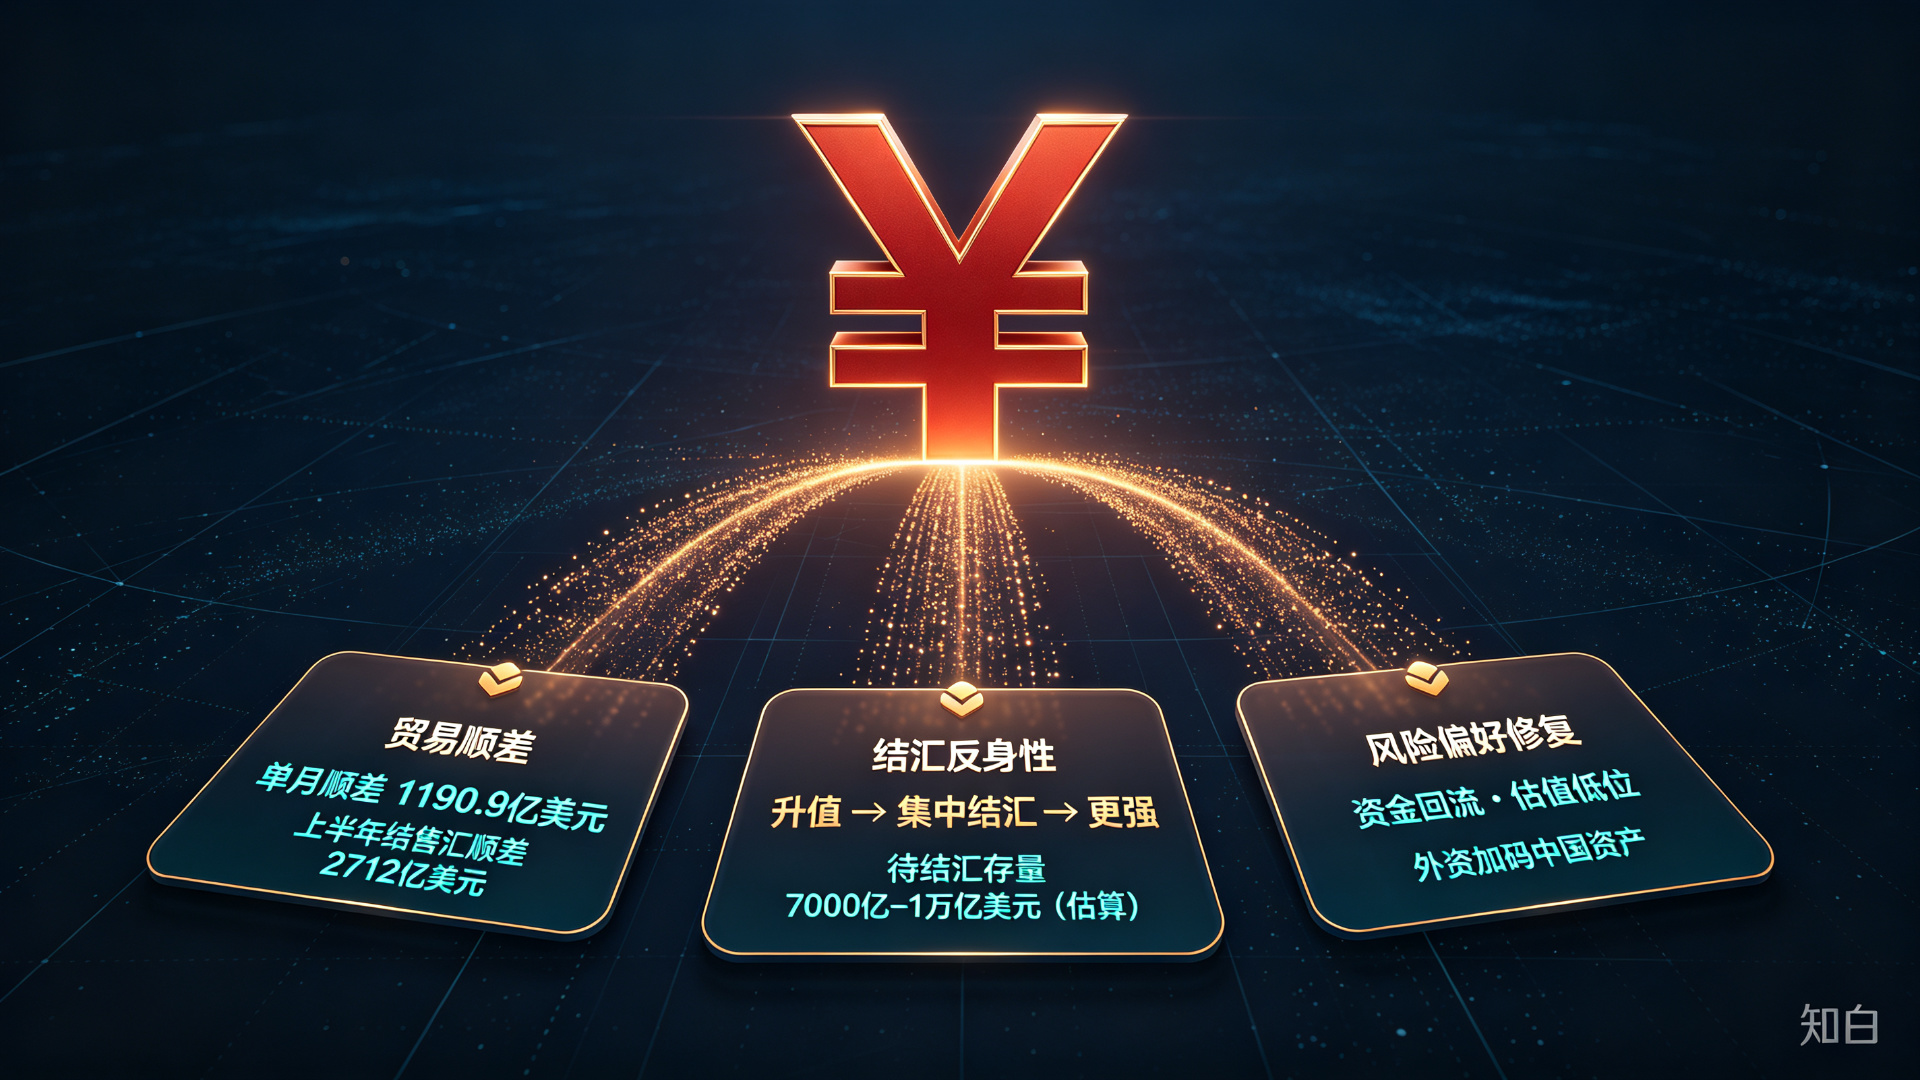
中国现在最不缺的,就是美元流入。8月出口同比增长25%,单月贸易顺差1190.9亿美元;上半年,银行结售汇顺差2712亿美元,涉外收支规模冲到9.2万亿美元的历史同期新高。
东西卖出去,美元收回来,这是实打实的外汇供给。
还有一笔"沉睡的钱"。过去两年美元利率高,大量出口企业不急着把美元换成人民币,而是留在境外周转、观望,由此攒下的"待结汇"存量,外界估计在7000亿到1万亿美元之间。这是一块悬在汇率上方的蓄水池——方向一变,就会开闸。
人民币走强,不是凭空的情绪,脚下踩着的是顺差和外汇储备。
第二层:升值会自我强化,企业在用脚投票
第二层,是一个容易被忽略的反身性循环。
出口企业拿到美元,并不会机械地立刻结汇。汇率方向不明时,它们愿意等等;可一旦人民币升值的趋势确认,算盘就变了——早结汇、早落袋,付汇则尽量往后拖。
于是出现一条自我强化的链条:升值预期一起来,企业集中结汇,市场上美元供给变多,人民币进一步走强;走强又反过来印证预期,更多企业跟进。
这不是谁在喊口号,是千万家外贸企业用真金白银在投票。它们比谁都敏感,也比谁都现实。
第三层:缓和的风,与重估的钱
如果说顺差和结汇是"里子",那第三层,是风向变了。
9月20日,中美经贸团队在纽约坐到了一起,磋商坦诚、深入,还就人工智能举行了对话;9月23日到25日,中美元首再度会晤。过去几年压在中国资产头上的不确定性,正在一点点被挪开,风险溢价随之回落。
国际资本的动作比表态更诚实。近一段时间,多家美资机构加码中国资产、抢滩硬科技赛道;摩根士丹利的判断很直白——中国是除美国之外,唯一拥有独立而完整AI生态的市场。瑞银也认为,A股正进入修复和重估的新阶段。
经济学家洪灏近期的演讲,这两天在各大热榜上流传:人民币是全球最被低估的货币,中国资产重估,将是未来5到10年最重要的投资机会。
需要说清楚,这是市场机构的判断,不是板上钉钉的预言。但当越来越多的钱开始往同一个方向走,本身就是一种信号。
对普通人,这意味着什么
绕开宏观,回到每个人的钱包。
人民币走强,最直接的感受是"花外汇更便宜了"——留学的学费、海淘的商品、出境游的账单,同样的人民币能换更多美元。有这些刚需的人,不必再死等所谓"更好的点位",分批换、按需换,本来就是最稳的做法。
反过来,前两年冲着高利率换美元存款的人,现在该重新算笔账:利差是确定的几个点,可汇率反向波动几个点,收益就可能被吃掉。盯着利差,却忘了汇率,是这笔账最大的盲区。
至于"现在要不要赶紧换美元"——如果你看的是短期投机,汇率双向波动、谁也猜不准点位;如果是资产配置,单一押注任何一种货币都不明智,分散,永远比择时靠谱。
汇率,是两国预期的温度计
货币的强弱,短期看情绪,中期看资金,长期看的是两个经济体的相对预期。
这一次,美联储加息没能压垮人民币,不是加息失灵了,而是支撑人民币的力量——顺差、结汇、资产重估、关系缓和——叠在一起,已经重过了利差这一个砝码。
从黄金的"加息反涨",到人民币的"加息反升",看似不相干的两件事,指向同一个变化:美元说一不二的年代,正在松动;世界开始用更挑剔、也更多元的眼光,给各类资产重新标价。
6.69这个数字背后,是中国资产从"被折价"走向"被重估"的开端。
这条路不会一帆风顺。但风向,确实变了。
(本文为财经观察,数据来自中国人民银行、国家外汇管理局、中国货币网、中国政府网及公开机构研报与权威媒体报道,仅作信息分享,不构成任何投资建议。汇率双向波动,市场有风险,决策需谨慎。)
资料来源:
- 中国货币网、国家外汇管理局2026年9月人民币汇率中间价及上半年外汇收支、结售汇数据
- 中国政府网、新华社:2026年9月20日中美经贸纽约磋商、9月23–25日中美元首会晤相关报道
- 证券时报、中国经营报、新华网、中国网关于人民币汇率韧性、企业结汇与"待结汇"存量的解读
- 洪灏2026网易经济学家年会夏季论坛演讲(新浪财经、每经热榜);瑞银、摩根士丹利、第一财经相关研判
- 2026年8月进出口及贸易差额数据(海关总署口径)