 广告
知白 · 2026年11月9日
11月2日,人民币对美元即期汇率收在6.6458。
四年多来第一次破6.65。
按理说这是好事。人民币值钱了,进口便宜了,留学划算,A股对外资也更有吸引力。做出口的朋友皱眉头,但大部分人脸上是有光的。
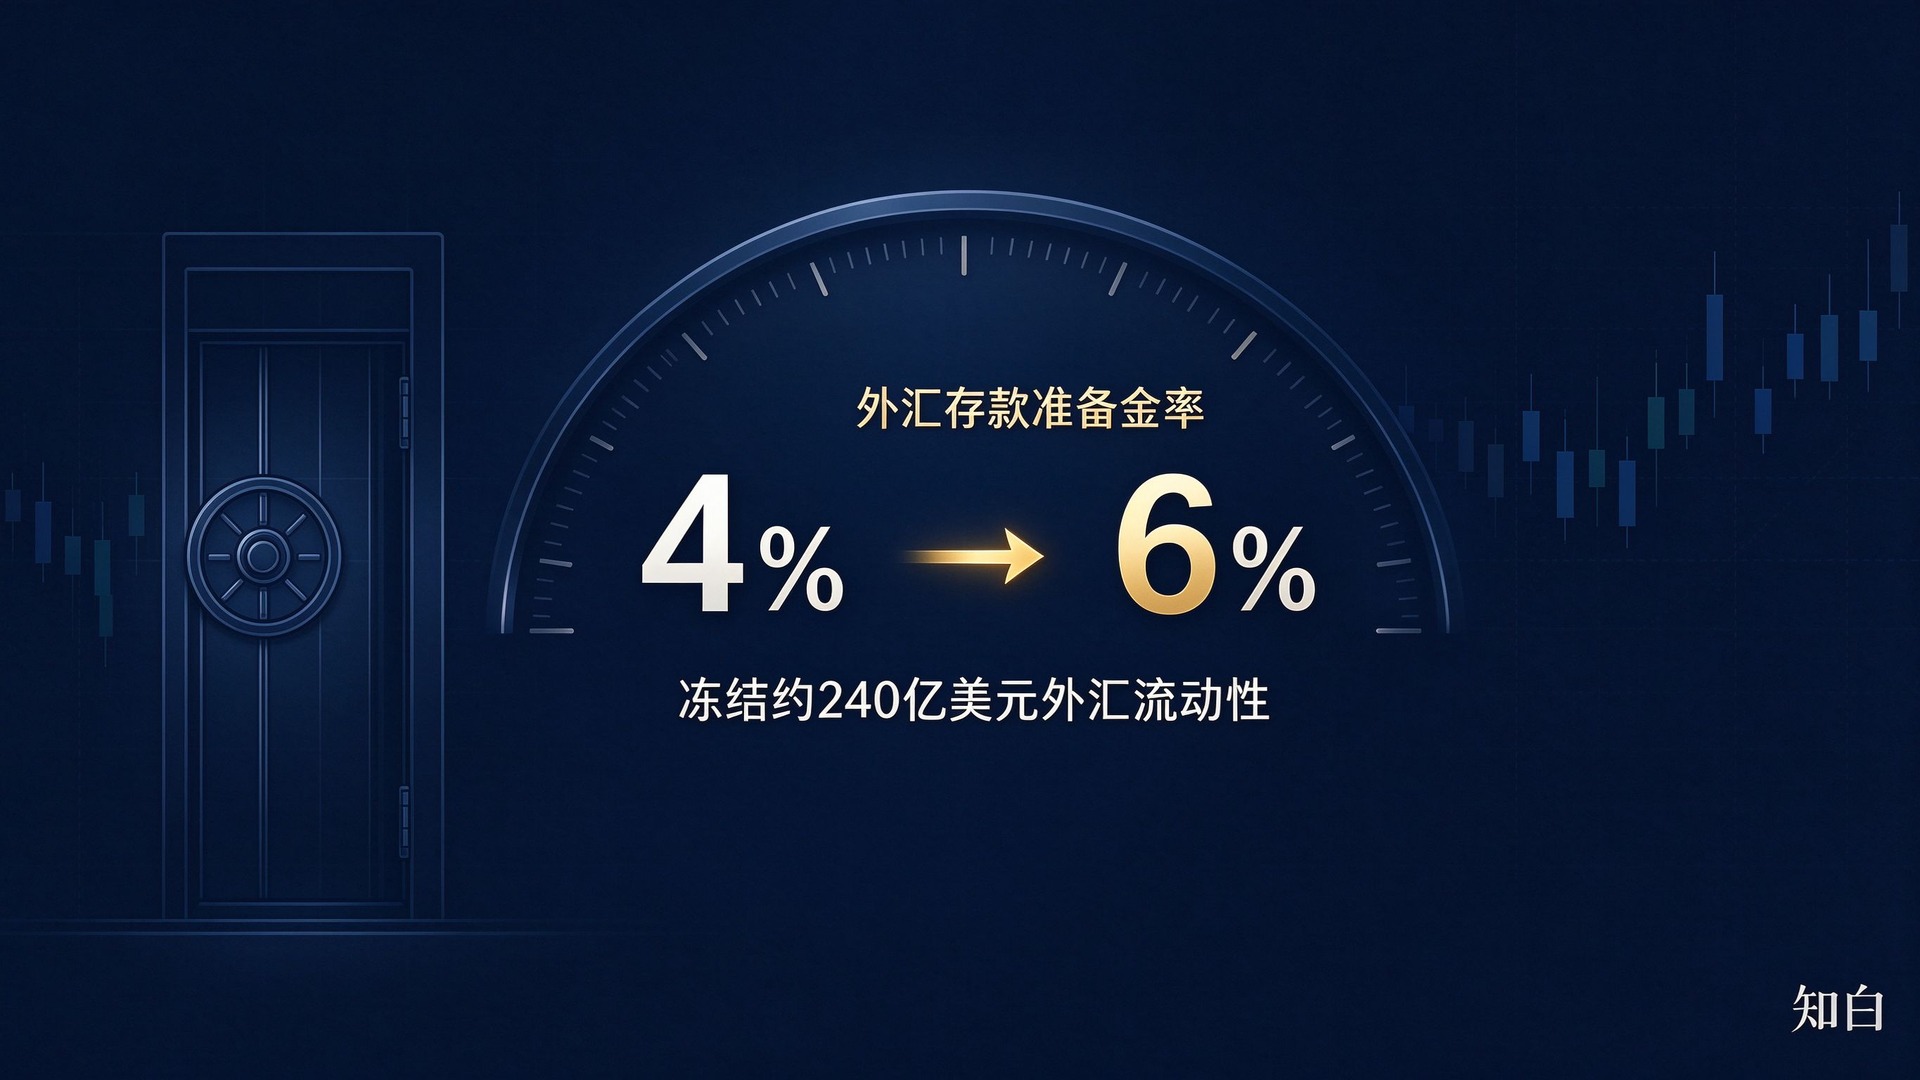
结果第二天,央行扔出一个很多人没料到的动作:自11月15日起,金融机构外汇存款准备金率从4%上调到6%。
这是2021年12月以来,近五年第一次上调这个指标。
升值的当口,央行不但不松,反而往回收了一管。
这个工具到底是什么
先把概念讲清楚。
中国的银行里,现在趴着大约1.2万亿美元的外币存款——有企业出口赚的美元,有个人换汇存的,有外资行拆借的。按照规定,银行不能把这些外汇全部拿去放贷或者做交易,得按一个比例交给央行冻结起来,这个比例就是外汇存款准备金率。
以前是4%。现在是6%。
东方财富算了一笔账:按1.2万亿外币存款的盘子,这次上调2个百分点,意味着商业银行要多交大约240亿美元到央行账上冻着。银行手里能动用的外汇弹药,一下子少了一截。
这240亿美元是个什么概念?
银行间外汇市场一天的成交额,大概在一千亿到两千亿美元之间。240亿,相当于市场一天的量。信号意义,远大于实际量。
为什么升值反而要收水
这是整件事最反直觉的地方。
一个简单的常识:货币升值,通常是因为需求大、买的人多。央行如果觉得升太快,最直接的动作应该是"抛美元、买人民币",让市场上美元多一点、人民币少一点,把汇率压一压。
但这次不是直接下场干预。
这是一种更间接的、更市场化的做法:先把商业银行手里的外汇弹药收走一部分。银行能拿来在市场上卖美元、买人民币的钱少了,人民币升值的速度自然就慢下来。
为什么要这么绕?
直接下场抛美元、买人民币,效果立竿见影,但成本是消耗外储。2014年到2016年那轮,外储从接近4万亿跌到3万亿,就是这么打出去的。花自己的钱,打预期的仗,代价太大。
外汇存准率上调,是另一种思路:不直接出手,而是把商业银行手里的外汇"锁"一部分。银行能用来交易的钱少了,市场上做空人民币(也就是买美元)的力量自然就弱了。这是行政手段,不花一分钱外储,信号还传得远。
因为央行真正担心的,不是"人民币升值"本身,而是"单边升值预期"。
财新的数据:2025年以来人民币对美元累计升值超过9%,2026年内又升了4.5%。这个速度,已经在市场上养出一种情绪——"人民币只会涨,不会跌"。
一旦这种情绪固化,会发生什么?
企业出口赚了美元,不再结汇(因为觉得人民币还会升,晚结汇更划算),反过来拿着美元等涨;投机资金开始加杠杆赌人民币升值;外资加速涌入A股和债市;普通人排队换汇。
短期看这是繁荣。中期看,这是单边押注。
央行最怕的不是升值,是单边押注。因为押得越狠,反噬的时候越痛。2015年"811汇改"的余波还没完全散——当年就是单边预期走得太远,最后被迫剧烈调整,代价是几千亿美元的外储。
2021年那次,是同一个剧本
上一次上调外汇存准率,是2021年12月。
那时候的背景几乎一模一样:人民币从2020年的7.1附近一路升到6.3,市场上全是"人民币要破6"的声音。央行把外汇存准率从5%拉到7%(那次直接拉了2个点)。
效果呢?
人民币确实在6.3附近停了几个月,然后随着美联储加息、美元走强,一路贬回7.3。
历史不会简单重复,但剧本常常是同一个:当市场开始单边押注一个方向时,央行会先出来"打个预防针",告诉大家——别赌。
这次也一样。2个点,240亿,数字不大。但它传递的信息很清楚:
人民币升可以,但不能让你赌成单边。
值得注意的一个细节是,这次中间隔了快五年。上一次用这个工具,是2021年12月;中间这几年,外汇存准率一直维持在4%没动过。五年不调,一调就是2个点——这个"久未动用+一次到位"的组合,本身就是在表态:我不是来微调的,我是来给预期降温的。
对普通人,这意味着什么
如果你是做出口的,尤其是广东、江浙沪那些做欧美订单的工厂老板——这个动作其实是在帮你托底。
央行不希望人民币升太快。太快的话,你的订单报价换算成美元会越来越贵,竞争对手在东南亚会抢你的单。央行现在站出来"收外汇",等于告诉市场:人民币有管理浮动,不是单边升值通道。
如果你是要送孩子留学、或者近期要换美元的家庭——不用急。央行不希望人民币太快走强,你没必要在6.6这个位置急着换。等一等,甚至可能等到更划算的位置。
如果你是炒股的——外资流入A股的趋势不会因为这一次动作就逆转。2025年以来人民币升值9%的背后,是中美利差收敛、中国资产重估这个大逻辑。但央行这次出手,等于给短线炒作的人敲了个钟:别在6.6这个位置追着人民币涨进去。
具体到行业上,分化会很明显。人民币升值利好航空(燃油成本美元计价)、造纸(纸浆进口)、大金融(外资流入买人民币资产);利空纺织、家具、小家电这些出口占比高的制造业。这次央行踩刹车,其实是在给出口行业缓口气——别让人民币太快把订单推走。
最后说一句
做金融久了会发现,央行做的很多事,第一眼看着都是反的。
经济差了,它不直接撒钱;升值了,它反而收水;市场疯了,它出来泼冷水。
不是因为它看不懂,是因为它要管的是三个月后、三年后的局面,而不是今天的情绪。
这次2个点,是给市场的一剂温和的清醒剂。
真正的大戏还在后面——美联储什么时候降息、中国经济复苏的成色、中美利差往哪走。这些才是决定人民币长期方向的东西。
至于央行这次"收外汇"——你可以把它理解成:老人家看你把油门踩得太猛,伸手帮你点了一下刹车。
车还是要往前开的。只是别冲太猛。
(本文为财经观察,不构成投资建议。汇率有风险,决策需谨慎。)
资料来源
1. 中国人民银行(11月3日):自11月15日起,金融机构外汇存款准备金率由4%提高到6%。
2. 财新网(11月3日):人民币11月2日收报6.6458,四年多来首破6.65;2025年以来累计升值超9%,2026年内升值超4.5%。
3. 央广网(11月3日):央行近5年首次上调外汇存款准备金率,上次调整为2021年12月。
4. 东方财富证券研报(11月4日):按约1.2万亿美元外币存款测算,本次上调冻结约240亿美元外汇流动性。
5. 证券日报(11月4日):民生银行温彬解读,主要源于人民币汇率持续走强。